Cầm tờ lịch trả nợ ngân hàng gửi về mà không hiểu vì sao tháng này phải trả nhiều hơn tháng trước, hay vì sao người bạn vay cùng số tiền, cùng lãi suất lại trả mỗi tháng một con số khác hẳn mình, là cảm giác mà khá nhiều người từng trải qua khi lần đầu đi vay. Thật ra mọi khác biệt đó đều nằm ở cách tính lãi suất vay ngân hàng mà hợp đồng áp dụng, và phổ biến nhất hiện nay là hai phương pháp: tính lãi trên dư nợ giảm dần và trả góp đều hằng tháng. Trong bài viết này, AZLMH sẽ cùng bạn mổ xẻ từng công thức, đặt chúng cạnh nhau bằng một khoản vay thật cụ thể để bạn nhìn rõ mỗi tháng mình trả bao nhiêu gốc, bao nhiêu lãi, và cuối cùng tổng chi phí chênh nhau ra sao trước khi đặt bút ký.
Bạn đọc lưu ý: Các con số trong bài được AZLMH dựng lên để minh họa cách tính, không đại diện cho mức lãi suất hay chính sách của bất kỳ ngân hàng cụ thể nào, vì vậy bạn nên đối chiếu thêm với hợp đồng tín dụng và biểu lãi suất mà ngân hàng cung cấp tại thời điểm vay.
1. Cách tính lãi suất vay ngân hàng theo dư nợ giảm dần
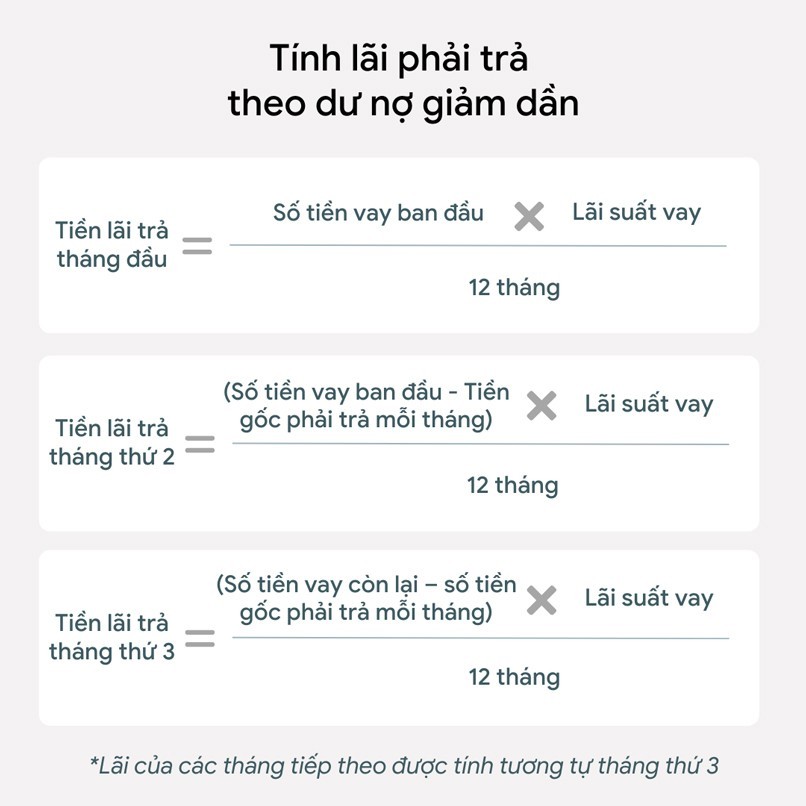
Hiểu một cách đơn giản nhất, tính lãi theo dư nợ giảm dần nghĩa là ngân hàng chỉ thu lãi trên phần tiền mà bạn thực sự còn đang nợ, chứ không phải trên toàn bộ số tiền vay ban đầu. Mỗi tháng bạn trả một phần gốc cố định, phần gốc ấy được trừ ra khỏi dư nợ, và tháng kế tiếp tiền lãi sẽ được tính trên con số đã nhỏ đi đó. Chính vì vậy mà tổng số tiền bạn phải trả sẽ cao nhất ở tháng đầu tiên rồi nhẹ dần đều đặn cho đến kỳ cuối cùng, đây cũng là phương pháp mà phần lớn các khoản vay mua nhà, vay mua ô tô và vay tiêu dùng có tài sản bảo đảm tại Việt Nam đang áp dụng.
Công thức tính số tiền phải trả mỗi tháng theo dư nợ giảm dần:
- Tiền gốc hằng tháng = Số tiền vay ban đầu ÷ Số tháng vay
- Tiền lãi tháng thứ n = Dư nợ gốc còn lại đầu tháng thứ n × Lãi suất năm ÷ 12
- Tổng tiền phải trả tháng thứ n = Tiền gốc hằng tháng + Tiền lãi tháng thứ n
Ở nhiều ngân hàng, tiền lãi không chia đều cho 12 tháng mà được tính chính xác theo số ngày thực tế, tức là Tiền lãi = Dư nợ thực tế × Lãi suất năm × Số ngày duy trì dư nợ ÷ 365, nên tháng có 31 ngày bạn sẽ thấy tiền lãi nhỉnh hơn tháng có 30 ngày một chút dù dư nợ không đổi, và đó hoàn toàn không phải là ngân hàng tính sai.
Ví dụ minh họa: Giả sử bạn vay 360.000.000 đồng để sửa lại căn nhà, thời hạn 36 tháng, lãi suất cố định 9,6%/năm (tương đương 0,8%/tháng), trả lãi theo dư nợ giảm dần. Khi đó bạn sẽ có bức tranh như sau:
- Tiền gốc trả mỗi tháng = 360.000.000 ÷ 36 = 10.000.000 đồng
- Tháng thứ 1: lãi = 360.000.000 × 0,8% = 2.880.000 đồng, tổng phải trả = 12.880.000 đồng
- Tháng thứ 2: dư nợ còn 350.000.000 đồng, lãi = 2.800.000 đồng, tổng phải trả = 12.800.000 đồng
- Tháng thứ 3: dư nợ còn 340.000.000 đồng, lãi = 2.720.000 đồng, tổng phải trả = 12.720.000 đồng
- Tháng thứ 36: dư nợ chỉ còn 10.000.000 đồng, lãi = 80.000 đồng, tổng phải trả = 10.080.000 đồng
- Tổng tiền lãi cả kỳ hạn ≈ 53.280.000 đồng
Nếu ngân hàng tính theo ngày thực tế và tháng đầu tiên có 31 ngày, tiền lãi kỳ đầu sẽ là 360.000.000 × 9,6% × 31 ÷ 365 ≈ 2.935.233 đồng, nhỉnh hơn khoảng năm mươi nghìn đồng so với cách chia đều, một khoản nhỏ nhưng đủ để bạn không bất ngờ khi nhìn vào sao kê.
Điểm mạnh dễ thấy nhất của phương pháp này là tổng tiền lãi thấp hơn và gánh nặng tài chính nhẹ đi rõ rệt theo thời gian, rất hợp với những ai muốn trả nợ trước hạn vì phần gốc đã giảm khá nhanh ngay từ những tháng đầu. Đổi lại, bạn cần chuẩn bị một dòng tiền đủ khỏe cho giai đoạn đầu, bởi khoản phải trả ở mấy tháng đầu luôn là cao nhất trong suốt kỳ hạn vay, và nếu thu nhập của bạn vừa mới ổn định thì đây là điều bạn cần tính trước thay vì để mình bị hụt hơi ngay từ kỳ đầu tiên.
2. Cách tính lãi suất vay ngân hàng theo hình thức trả góp đều
Trả góp đều, hay còn được nhiều ngân hàng gọi là phương pháp niên kim, là cách mà mỗi tháng bạn trả một số tiền cố định y hệt nhau từ kỳ đầu cho đến kỳ cuối, bao gồm cả gốc lẫn lãi. Điều thú vị nằm ở chỗ con số tổng thì không đổi, nhưng tỷ lệ bên trong thì dịch chuyển liên tục: những tháng đầu phần lớn số tiền bạn trả là lãi, càng về sau phần gốc càng chiếm tỷ trọng lớn hơn. Hình thức này thường gặp ở các khoản vay tiêu dùng tín chấp, vay trả góp mua xe máy, điện thoại hay đồ gia dụng, vì nó giúp người vay dễ lên kế hoạch chi tiêu khi biết chắc mỗi tháng phải để ra đúng bao nhiêu tiền.
Công thức tính số tiền trả góp đều mỗi tháng:
- Số tiền trả mỗi tháng = [Số tiền vay × Lãi suất tháng × (1 + Lãi suất tháng)^Số tháng vay] ÷ [(1 + Lãi suất tháng)^Số tháng vay − 1]
- Tiền lãi tháng thứ n = Dư nợ gốc còn lại đầu tháng thứ n × Lãi suất tháng
- Tiền gốc tháng thứ n = Số tiền trả mỗi tháng − Tiền lãi tháng thứ n
Ví dụ minh họa: Vẫn với khoản vay 360.000.000 đồng, thời hạn 36 tháng, lãi suất 9,6%/năm (0,8%/tháng) như ở phần trên, nhưng lần này bạn chọn trả góp đều. Thay số vào công thức, ta có (1 + 0,008)^36 ≈ 1,3322, từ đó:
- Số tiền trả cố định mỗi tháng ≈ 11.548.698 đồng
- Tháng thứ 1: lãi = 360.000.000 × 0,8% = 2.880.000 đồng, gốc = 8.668.698 đồng, dư nợ còn ≈ 351.331.302 đồng
- Tháng thứ 2: lãi ≈ 2.810.650 đồng, gốc ≈ 8.738.047 đồng, dư nợ còn ≈ 342.593.255 đồng
- Tháng thứ 3: lãi ≈ 2.740.746 đồng, gốc ≈ 8.807.952 đồng, dư nợ còn ≈ 333.785.304 đồng
- Tổng tiền phải trả sau 36 tháng ≈ 415.753.115 đồng, trong đó tổng tiền lãi ≈ 55.753.115 đồng
Đặt hai ví dụ cạnh nhau, bạn sẽ thấy trả góp đều giúp tháng đầu nhẹ hơn khoảng 1,33 triệu đồng so với dư nợ giảm dần, nhưng tổng tiền lãi lại nhiều hơn chừng 2,47 triệu đồng sau ba năm, lý do là phần gốc được trả chậm hơn nên dư nợ giữ ở mức cao lâu hơn và tiếp tục sinh lãi. Nói cách khác, bạn đang đổi một chút chi phí lấy sự ổn định và dễ dự trù trong ngân sách gia đình, một sự đánh đổi hoàn toàn hợp lý với người có thu nhập cố định, nhưng sẽ kém lợi hơn nếu bạn dự định tất toán sớm.
Bạn cũng cần cảnh giác với kiểu chào mời “lãi suất chỉ 1%/tháng” tính trên dư nợ ban đầu, tức là tiền lãi mỗi kỳ được giữ nguyên dựa trên toàn bộ số tiền vay dù bạn đã trả bớt gốc, bởi cách tính này nghe có vẻ rẻ nhưng chi phí thực tế thường cao gần gấp đôi so với lãi suất danh nghĩa. Trước khi ký, hãy hỏi thẳng nhân viên tín dụng xem lãi được tính trên dư nợ gốc ban đầu hay dư nợ còn lại, đồng thời hỏi kỹ về phí trả nợ trước hạn, phí bảo hiểm khoản vay và lãi suất sau thời gian ưu đãi, vì đó mới là những yếu tố quyết định bạn thực sự phải trả bao nhiêu.
3. Công cụ tính lãi vay ngân hàng nhanh và chính xác từ AZLMH
Tự tay bấm máy từng tháng như hai ví dụ phía trên thì rất tốt để hiểu bản chất, nhưng khi bạn cần so sánh nhiều gói vay với lãi suất, kỳ hạn và số tiền khác nhau thì việc ngồi tính tay vừa mất thời gian vừa dễ sai sót, nhất là với công thức lũy thừa của phương pháp trả góp đều. Để bạn đỡ vất vả hơn, AZLMH đã xây dựng bộ máy tính trực tuyến của AZLMH giúp bạn ra kết quả chỉ trong vài giây, hoàn toàn miễn phí và dùng được ngay trên cả điện thoại lẫn máy tính mà không cần cài đặt thêm bất cứ thứ gì.
Cách sử dụng rất đơn giản, bạn chỉ cần nhập số tiền muốn vay, thời hạn vay tính theo tháng, mức lãi suất theo năm mà ngân hàng đưa ra, rồi chọn phương pháp tính là dư nợ giảm dần hoặc trả góp đều. Ngay sau đó, công cụ sẽ trả về cho bạn:
- Số tiền cần trả mỗi kỳ, được tách rõ phần gốc và phần lãi để bạn biết mình đang trả cho cái gì
- Tổng tiền lãi và tổng gốc lẫn lãi phải trả trong suốt thời gian vay, giúp bạn ước lượng toàn bộ chi phí của khoản vay
- Lịch trả nợ chi tiết theo từng tháng, thể hiện dư nợ còn lại sau mỗi kỳ để bạn chủ động theo dõi và lên kế hoạch tất toán
Mẹo nhỏ mà mình hay khuyên bạn bè là hãy chạy cùng một khoản vay qua cả hai phương pháp, sau đó thử thay đổi kỳ hạn thêm hoặc bớt 12 tháng, bạn sẽ thấy ngay kỳ hạn càng dài thì khoản trả hằng tháng càng nhẹ nhưng tổng lãi lại phình to đáng kể. Từ đó bạn dễ dàng tìm ra điểm cân bằng giữa áp lực trả nợ mỗi tháng và tổng chi phí phải bỏ ra, thay vì chỉ nhìn vào con số lãi suất quảng cáo trên tờ rơi.
Nắm chắc cách tính lãi suất vay ngân hàng theo dư nợ giảm dần và trả góp đều không chỉ giúp bạn đọc hiểu được tờ lịch trả nợ, mà còn giúp bạn chọn đúng phương thức phù hợp với dòng tiền của mình và nhận ra ngay những lời chào mời thiếu minh bạch. Nếu thu nhập của bạn dư dả ở giai đoạn đầu và bạn muốn tiết kiệm tổng lãi, dư nợ giảm dần là lựa chọn đáng cân nhắc; còn nếu bạn cần một khoản chi cố định dễ dự trù mỗi tháng thì trả góp đều sẽ dễ thở hơn. Dù chọn cách nào, đừng quên chạy thử con số trên công cụ tính lãi vay của AZLMH trước khi đến ngân hàng, bởi khi bạn đã biết chính xác mình phải trả bao nhiêu, cuộc trao đổi với nhân viên tín dụng sẽ chủ động và có lợi cho bạn hơn rất nhiều.