Năm 2026 là năm đầu tiên tiền lương, tiền công được tính thuế theo biểu 5 bậc và mức giảm trừ gia cảnh mới, nên mình tổng hợp lại toàn bộ công thức, ví dụ và mốc thu nhập phải nộp thuế để bạn tự tính TNCN online chỉ trong vài phút.
Nếu bạn vẫn đang nhẩm thuế theo kiểu cũ với bảy bậc thuế suất và mức giảm trừ 11 triệu đồng, thì gần như chắc chắn con số bạn ra đang cao hơn thực tế, bởi Luật Thuế thu nhập cá nhân số 109/2025/QH15 được Quốc hội thông qua ngày 10/12/2025 đã thay đổi gần như toàn bộ “khung xương” của cách tính thuế từ tiền lương. Luật này có hiệu lực từ ngày 01/7/2026, nhưng riêng phần thu nhập từ tiền lương, tiền công của cá nhân cư trú lại được áp dụng ngay từ kỳ tính thuế năm 2026, nghĩa là toàn bộ tiền lương bạn nhận từ tháng 01/2026 đều được tính theo quy định mới, kể cả khoản lương tháng 12/2025 nhưng đến tháng 01/2026 công ty mới trả. Đi kèm với luật là Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC cùng được ban hành ngày 30/6/2026 để hướng dẫn chi tiết. Trong bài viết này, đội ngũ AZLMH sẽ đi cùng bạn từ công thức gốc, cách xác định từng con số, cho đến ví dụ có đáp số cụ thể, để sau khi đọc xong bạn có thể tự kiểm tra lại phiếu lương của mình mà không cần nhờ kế toán.
Cách tính thuế thu nhập cá nhân 2026 từ tiền lương, tiền công
Trước khi lao vào công thức, bạn cần trả lời một câu hỏi tưởng đơn giản nhưng lại quyết định toàn bộ cách tính phía sau, đó là mình đang được xếp vào nhóm cá nhân cư trú hay không cư trú, và mình đang ký loại hợp đồng gì với nơi trả lương. Pháp luật thuế hiện hành chia người có thu nhập từ tiền lương, tiền công thành ba nhóm với ba cách tính hoàn toàn khác nhau, cụ thể như sau:
- Cá nhân cư trú ký hợp đồng lao động từ 3 tháng trở lên (kể cả hợp đồng không xác định thời hạn): tính thuế theo biểu thuế lũy tiến từng phần 5 bậc, được giảm trừ gia cảnh và bảo hiểm bắt buộc.
- Cá nhân cư trú không ký hợp đồng hoặc ký hợp đồng dưới 3 tháng (thử việc, cộng tác viên, khoán việc, dịch vụ…): bị khấu trừ trước 10% trên mỗi lần nhận thu nhập từ 5 triệu đồng trở lên.
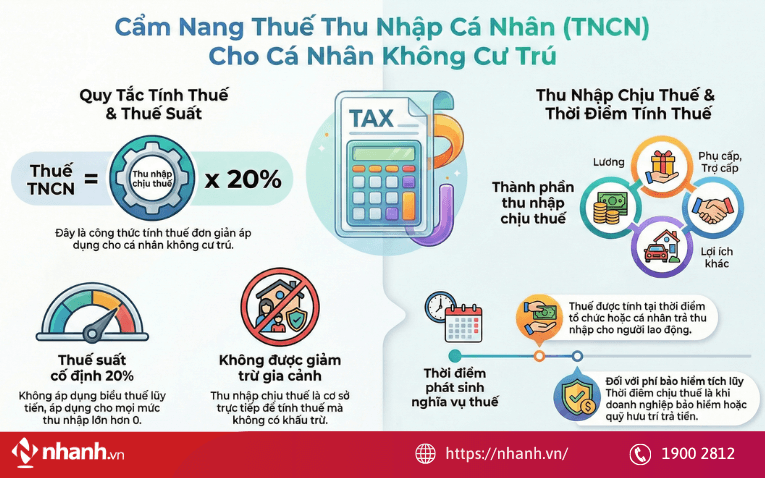
- Cá nhân không cư trú: chịu thuế suất cố định 20% trên toàn bộ tiền lương, tiền công nhận được do làm việc tại Việt Nam.
Thời điểm để xác định thu nhập tính thuế là thời điểm bạn thực nhận tiền lương chứ không phải tháng phát sinh công việc, vì vậy nếu lương tháng 9 được trả vào ngày 05/10 thì khoản đó sẽ được tính thuế vào tháng 10. Mình đi chi tiết từng nhóm ngay dưới đây để bạn dễ đối chiếu với trường hợp của mình.
(1) Đối với cá nhân cư trú
Phần lớn người đi làm công ăn lương tại Việt Nam thuộc nhóm này, tức là bạn có mặt ở Việt Nam từ 183 ngày trở lên trong năm hoặc có nơi ở thường xuyên tại Việt Nam, và đang ký hợp đồng lao động từ 3 tháng trở lên. Theo Điều 8 Luật Thuế thu nhập cá nhân 2025, số thuế bạn phải nộp mỗi tháng được tính theo ba lớp công thức lồng vào nhau, mình viết theo thứ tự từ trong ra ngoài để bạn dễ hình dung:
- Thu nhập chịu thuế = Tổng thu nhập − Các khoản được miễn thuế
- Thu nhập tính thuế = Thu nhập chịu thuế − Các khoản giảm trừ
- Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất theo biểu lũy tiến từng phần
Ở lớp đầu tiên, tổng thu nhập là toàn bộ những gì bạn nhận được trong tháng gồm lương chính, thưởng, phụ cấp chức vụ, phụ cấp trách nhiệm, phụ cấp xăng xe và các khoản lợi ích khác, sau đó bạn được loại ra những khoản miễn thuế thường gặp như: tiền ăn giữa ca tối đa 1,2 triệu đồng/tháng nếu nhận bằng tiền, phụ cấp điện thoại và công tác phí chi đúng mức quy định trong hợp đồng hoặc quy chế công ty, trang phục nhận bằng tiền tối đa 5 triệu đồng/năm, cùng phần tiền lương làm thêm giờ, làm ban đêm đúng quy định của pháp luật lao động.
Ở lớp thứ hai, các khoản giảm trừ là phần giúp bạn “nhẹ thuế” nhiều nhất và cũng là nơi luật mới thay đổi mạnh tay nhất, bao gồm:
- Giảm trừ bản thân: 15,5 triệu đồng/tháng, tương đương 186 triệu đồng/năm, thay cho mức 11 triệu đồng/tháng trước đây.
- Giảm trừ người phụ thuộc: 6,2 triệu đồng/tháng cho mỗi người, thay cho mức 4,4 triệu đồng/tháng, với điều kiện bạn đã đăng ký người phụ thuộc và mỗi người chỉ được tính giảm trừ cho một người nộp thuế.
- Bảo hiểm bắt buộc: phần người lao động tự đóng là 10,5% trên mức lương đóng bảo hiểm, gồm 8% bảo hiểm xã hội, 1,5% bảo hiểm y tế và 1% bảo hiểm thất nghiệp.
- Các khoản đóng góp từ thiện, nhân đạo, khuyến học vào tổ chức, quỹ được Nhà nước cho phép thành lập, có chứng từ hợp lệ.
- Chi phí y tế và giáo dục của bạn và người phụ thuộc theo hướng dẫn tại Nghị định 253/2026/NĐ-CP, với mức trần lần lượt khoảng 23 triệu đồng/năm và 24 triệu đồng/năm, áp dụng khi có đủ hóa đơn, chứng từ đứng tên bạn hoặc người phụ thuộc.
Ở lớp cuối cùng, thu nhập tính thuế sẽ được “cắt lát” theo biểu thuế lũy tiến từng phần tại Điều 9 Luật Thuế thu nhập cá nhân 2025, giờ chỉ còn 5 bậc thay vì 7 bậc, và khoảng cách giữa các bậc được giãn rộng ra đáng kể ở nhóm thu nhập trung bình:
- Bậc 1: thu nhập tính thuế đến 10 triệu đồng/tháng (đến 120 triệu đồng/năm), thuế suất 5%.
- Bậc 2: trên 10 đến 30 triệu đồng/tháng (trên 120 đến 360 triệu đồng/năm), thuế suất 10%.
- Bậc 3: trên 30 đến 60 triệu đồng/tháng (trên 360 đến 720 triệu đồng/năm), thuế suất 20%.
- Bậc 4: trên 60 đến 100 triệu đồng/tháng (trên 720 đến 1.200 triệu đồng/năm), thuế suất 30%.
- Bậc 5: trên 100 triệu đồng/tháng (trên 1.200 triệu đồng/năm), thuế suất 35%.
Điều nhiều người hay hiểu nhầm là khi rơi vào bậc 3 thì toàn bộ thu nhập sẽ bị đánh 20%, nhưng thực tế chỉ phần vượt qua mốc 30 triệu đồng mới chịu 20%, còn 10 triệu đầu vẫn chịu 5% và 20 triệu tiếp theo vẫn chịu 10%. Để khỏi phải cộng từng lát một, bạn có thể dùng công thức rút gọn mà AZLMH đã kiểm tra lại theo biểu thuế mới, trong đó TNTT là thu nhập tính thuế theo tháng:
- Bậc 1: Thuế = TNTT × 5%
- Bậc 2: Thuế = TNTT × 10% − 0,5 triệu đồng
- Bậc 3: Thuế = TNTT × 20% − 3,5 triệu đồng
- Bậc 4: Thuế = TNTT × 30% − 9,5 triệu đồng
- Bậc 5: Thuế = TNTT × 35% − 14,5 triệu đồng
Ví dụ 1: Chị Lan ký hợp đồng lao động không xác định thời hạn, tháng 10/2026 nhận lương 35 triệu đồng cùng 1 triệu đồng tiền ăn trưa, đóng bảo hiểm trên mức lương 35 triệu đồng và đã đăng ký một con nhỏ là người phụ thuộc. Tổng thu nhập của chị là 36 triệu đồng, trừ đi 1 triệu tiền ăn được miễn thì thu nhập chịu thuế còn 35 triệu đồng. Các khoản giảm trừ gồm 15,5 triệu giảm trừ bản thân, 6,2 triệu cho người phụ thuộc và 3,675 triệu tiền bảo hiểm (35 triệu × 10,5%), cộng lại là 25,375 triệu đồng, nên thu nhập tính thuế chỉ còn 9,625 triệu đồng, nằm gọn trong bậc 1, và số thuế chị Lan phải nộp trong tháng là 9.625.000 × 5% = 481.250 đồng.
Ví dụ 2: Anh Minh làm quản lý, tháng 10/2026 nhận tổng thu nhập chịu thuế 60 triệu đồng, đóng bảo hiểm trên mức lương 40 triệu đồng và chưa có người phụ thuộc. Giảm trừ của anh gồm 15,5 triệu giảm trừ bản thân và 4,2 triệu tiền bảo hiểm, nên thu nhập tính thuế là 60 − 15,5 − 4,2 = 40,3 triệu đồng, rơi vào bậc 3. Áp dụng công thức rút gọn, thuế của anh Minh là 40,3 triệu × 20% − 3,5 triệu = 4,56 triệu đồng, khớp hoàn toàn với cách tính từng lát là 0,5 triệu ở bậc 1, 2 triệu ở bậc 2 và 2,06 triệu ở bậc 3.
Riêng trường hợp bạn là cá nhân cư trú nhưng làm thử việc, cộng tác viên, ký hợp đồng dưới 3 tháng hoặc không ký hợp đồng, nơi trả tiền sẽ khấu trừ ngay 10% trên mỗi lần chi trả từ 5 triệu đồng trở lên theo Điều 50 Nghị định 253/2026/NĐ-CP, ví dụ bạn nhận 8 triệu đồng tiền cộng tác thì sẽ bị giữ lại 800.000 đồng. Nếu bạn chỉ có duy nhất nguồn thu nhập này và ước tính cả năm sau khi giảm trừ gia cảnh vẫn chưa tới mức phải nộp thuế, bạn có thể làm bản cam kết theo mẫu gửi nơi trả thu nhập để tạm thời không bị khấu trừ, nhưng nhớ rằng bạn phải chịu trách nhiệm hoàn toàn về tính trung thực của bản cam kết đó.
(2) Đối với cá nhân không cư trú
Cá nhân không cư trú thường là người nước ngoài hoặc người Việt Nam làm việc chủ yếu ở nước ngoài, có mặt tại Việt Nam dưới 183 ngày trong năm và không có nơi ở thường xuyên tại Việt Nam. Với nhóm này, cách tính lại đơn giản hơn rất nhiều so với cá nhân cư trú, bởi theo Điều 21 Luật Thuế thu nhập cá nhân 2025, thuế được xác định bằng tổng số tiền lương, tiền công nhận được do thực hiện công việc tại Việt Nam nhân với thuế suất cố định 20%, không phân biệt tiền được trả ở trong nước hay ngoài nước:
- Thuế TNCN phải nộp = Tổng tiền lương, tiền công nhận được × 20%
Điểm bạn cần đặc biệt lưu ý là cá nhân không cư trú không được hưởng giảm trừ gia cảnh, không được trừ người phụ thuộc và cũng không áp dụng biểu lũy tiến, nên dù thu nhập thấp hay cao thì vẫn chịu chung một mức 20% trên toàn bộ số tiền nhận được. Ví dụ một chuyên gia sang Việt Nam làm việc 4 tháng và nhận 50 triệu đồng mỗi tháng thì số thuế bị khấu trừ hằng tháng là 50 triệu × 20% = 10 triệu đồng. Vì sự chênh lệch giữa hai cách tính có thể lên tới hàng chục triệu đồng mỗi năm, bạn nên xác định đúng tình trạng cư trú ngay từ đầu năm, đặc biệt khi thời gian lưu trú dao động quanh mốc 183 ngày, để tránh phải điều chỉnh, quyết toán lại về sau.
Lương bao nhiêu phải đóng thuế thu nhập cá nhân 2026?
Đây có lẽ là câu hỏi mà mình nhận được nhiều nhất kể từ khi mức giảm trừ gia cảnh được nâng lên, và câu trả lời nằm ở Điều 10 Luật Thuế thu nhập cá nhân 2025 cùng Nghị quyết 110/2025/UBTVQH15. Nguyên tắc rất dễ nhớ: nếu thu nhập chịu thuế của bạn sau khi đã trừ bảo hiểm bắt buộc và các khoản được miễn vẫn không vượt quá tổng mức giảm trừ gia cảnh, thì thu nhập tính thuế bằng 0 và bạn không phải nộp đồng thuế nào. Như vậy, một người độc thân không có người phụ thuộc chỉ bắt đầu nộp thuế khi phần thu nhập này vượt 15,5 triệu đồng/tháng, tức 186 triệu đồng/năm, và mỗi người phụ thuộc được đăng ký sẽ đẩy mốc đó lên thêm 6,2 triệu đồng/tháng. Bạn có thể đối chiếu nhanh với các mốc dưới đây:
- Không có người phụ thuộc: phải nộp thuế khi thu nhập trên 15,5 triệu đồng/tháng.
- 1 người phụ thuộc: trên 21,7 triệu đồng/tháng.
- 2 người phụ thuộc: trên 27,9 triệu đồng/tháng.
- 3 người phụ thuộc: trên 34,1 triệu đồng/tháng.
- 4 người phụ thuộc: trên 40,3 triệu đồng/tháng.
- 5 người phụ thuộc: trên 46,5 triệu đồng/tháng.
- Tổng quát với n người phụ thuộc: trên 15,5 triệu đồng + (n × 6,2 triệu đồng) mỗi tháng.
Có một chi tiết mà nhiều bài viết bỏ qua khiến người đọc dễ tính sai, đó là các mốc trên là thu nhập đã trừ bảo hiểm bắt buộc, phụ cấp miễn thuế, tiền ăn trưa trong mức cho phép và các khoản đóng góp từ thiện, khuyến học, chứ không phải con số lương ghi trên hợp đồng. Nếu bạn đóng bảo hiểm trên toàn bộ tiền lương thì sau khi bị trừ 10,5%, mức lương ghi trên hợp đồng phải vào khoảng 17,3 triệu đồng/tháng với người độc thân, hoặc khoảng 24,2 triệu đồng/tháng với người có một người phụ thuộc, thì mới bắt đầu phát sinh thuế. Nói cách khác, so với giai đoạn trước năm 2026, rất nhiều người làm công ăn lương ở mức thu nhập trung bình giờ đã ra khỏi diện nộp thuế hoặc chỉ còn nộp một khoản rất nhỏ.
Còn nếu bạn không muốn ngồi cộng trừ từng khoản bảo hiểm, phụ cấp và người phụ thuộc mỗi khi nhận phiếu lương, cách nhanh nhất là dùng công cụ máy tính online của AZLMH để tự động hóa toàn bộ các bước mình vừa trình bày. Bạn chỉ cần nhập tổng thu nhập, mức lương đóng bảo hiểm, số người phụ thuộc cùng các khoản được miễn, công cụ sẽ áp đúng mức giảm trừ 15,5 triệu và 6,2 triệu đồng, chia thu nhập vào 5 bậc thuế và trả ra số thuế phải nộp kèm số tiền thực nhận chỉ trong vài giây. Mình khuyên bạn nên dùng thêm công cụ này mỗi tháng để đối chiếu với số thuế công ty đã khấu trừ, vì phát hiện sai lệch sớm sẽ giúp bạn chủ động trao đổi với kế toán, đăng ký bổ sung người phụ thuộc kịp thời, và không bị bất ngờ khi đến kỳ quyết toán thuế cuối năm.